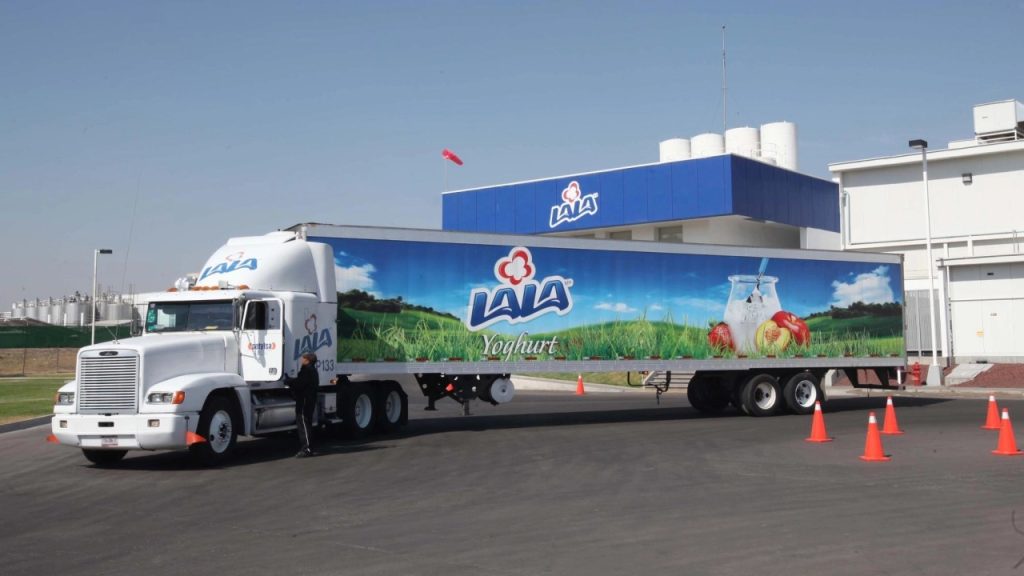
La calificadora proyectó una sólida rentabilidad de Grupo Lala respaldada por márgenes operativos estables y un continuo desapalancamiento hacia 2027.
La agencia crediticia internacional ratificó la calificación de largo plazo de Grupo Lala en escala nacional en la categoría ‘AA(mex)’ con perspectiva estable, confirmando una sólida rentabilidad de Grupo Lala antes de retirar su cobertura por motivos estrictamente comerciales. Las proyecciones financieras anticipan que el margen EBITDA consolidado de la compañía láctea promediará cerca del 9% durante el bienio 2026-2027, demostrando una notable resistencia frente a las presiones del entorno macroeconómico. En materia de solvencia, los modelos de análisis estiman que el indicador de apalancamiento neto se mantendrá por debajo de 2 veces en los próximos doce a dieciocho meses, extendiendo la tendencia favorable reportada a junio de 2026, cuando el ratio deuda neta a EBITDA descendió a 1.7 veces frente al 1.9 veces del periodo previo. Con una deuda corporativa total situada en 22,000 millones de pesos, la empresa conserva un perfil de liquidez equilibrado y una cobertura de intereses proyectada en torno a 5 veces para el cierre del presente ejercicio fiscal. Esta posición crediticia coincide con las evaluaciones de máxima solvencia emitidas por agencias especializadas locales como HR Ratings y Moody’s Local MX, situando los instrumentos del grupo en los escalones más altos del grado de inversión.
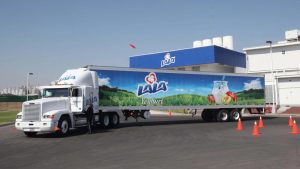
La base operativa del corporativo se sustenta en una plataforma industrial compuesta por 25 plantas de procesamiento y más de 160 centros de distribución estratégicamente distribuidos en México, Brasil y Estados Unidos. Su extensa red logística de distribución refrigerada en territorio mexicano constituye una ventaja competitiva determinante frente a otros competidores del sector, permitiendo abastecer de forma continua a más de 578,000 puntos de venta a través de una flota activa de más de 7,000 vehículos de reparto. Esta capilaridad territorial garantiza la recolección eficiente de leche cruda en cuencas ganaderas clave como La Laguna, Jalisco, Guanajuato y Chihuahua, asegurando un suministro ininterrumpido de materia prima hacia las líneas de ultrafiltración y pasteurización. Las inversiones recientes en tecnificación han optimizado el rendimiento fabril de las instalaciones queseras y secadoras, maximizando la absorción de sólidos por litro recibido en rampa. La capacidad instalada para procesar derivados frescos permite a la firma mitigar los cuellos de botella estacionales generados por los picos de ordeña durante las temporadas de alta producción forrajera.
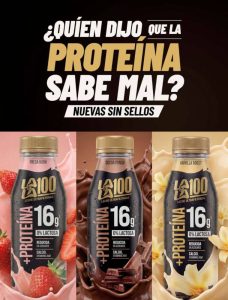
En la composición de ingresos por mercados geográficos, las operaciones mexicanas generan aproximadamente el 86% de las ventas consolidadas de la compañía, aportando el grueso del flujo operativo gracias al liderazgo que ostenta en las categorías de leche fluida y crema. Por su parte, las divisiones internacionales de Brasil y Estados Unidos aportan el 14% restante de la facturación global, desenvolviéndose en entornos comerciales más competidos que han exigido mayores esfuerzos de rentabilidad. En el mercado sudamericano, la marca Vigor conserva una posición destacada en segmentos de alto valor como yogurt griego, quesos untables y quesos gourmet, mientras que en la plaza estadounidense la penetración se concentra en la categoría de yogurt bebible. A escala nacional, la reconfiguración del consumo familiar hacia productos con mayor densidad proteica, menor contenido de azúcar y formulaciones libres de sellos de advertencia ha impulsado las ventas de marcas prémium como LALA 100. Esta diversificación comercial blinda los ingresos consolidados ante eventuales desaceleraciones de demanda en las líneas de lácteos populares como Nutri.
La disciplina financiera proyectada para el ejercicio permitirá a la empresa generar un flujo de fondos libre superior a 500 millones de pesos en 2026, revirtiendo el resultado negativo del año anterior derivado de elevados requerimientos de capital de trabajo. El programa de inversiones de capital (capex) estimado en 2,500 millones de pesos se enfocará en expandir la capacidad productiva de bienes con alto valor agregado y en la modernización de maquinaria de envasado aséptico, tras haber superado los 2,800 millones de pesos ejercidos en los últimos doce meses. Esta estrategia de reinversión continua convive con un esquema de retribución al accionista que prevé el pago de dividendos por cerca de 1,800 millones de pesos anuales. La estructura de pasivos del corporativo mantiene un perfil conservador, con más del 85% de la deuda contratada a tasa de interés fija y un 96% denominada en moneda nacional. Este blindaje crediticio reduce sustancialmente el impacto de la volatilidad en el tipo de cambio y absorbe con mayor holgura las fluctuaciones en el costo de insumos forrajeros, energéticos y empaques.
La estabilidad financiera de la mayor empresa procesadora del país brinda certidumbre operativa a miles de ganaderos y establos que abastecen de forma regular las cuencas productoras mexicanas. A diferencia de las dificultades de liquidez que suelen presentarse en otros segmentos de la cadena láctea, la sólida generación de flujo de caja del grupo asegura calendarios regulares de pago y transferencias oportunas por la leche fresca entregada en tanque de frío. La demanda continua de sólidos lácteos, proteína y grasa butírica de calidad estimula esquemas de bonificación que incentivan la tecnificación y el control zoosanitario de los hatos proveedores. De cara a 2027, el desafío para la compañía y su red ganadera residirá en amortiguar el encarecimiento global de granos forrajeros y fertilizantes mediante mayores eficiencias de conversión alimenticia en corral. La preservación de márgenes operativos saludables en el principal comprador de leche cruda de México apuntala la viabilidad económica de la lechería nacional y fortalece el abastecimiento de proteína animal en los hogares.
Fuente: El Economista
Ahora puedes leer las #noticias más importantes en los canales de #Whatsapp de #eDairyNews!!
🇲🇽 eDairy News MÉXICO: https://whatsapp.com/channel/0029VaLDr0G4SpkLXxDY3t2x