La firmeza en los precios de las proteínas sostiene al mercado lácteo global mientras las grasas lácteas pierden dinamismo comercial.
Las principales plataformas de subastas agroindustriales y plazas de futuros registraron una marcada divergencia en la valorización de los componentes lácteos durante los últimos eventos comerciales. Mientras los contratos vinculados con las proteínas exhiben una firmeza constante en sus cotizaciones de cierre, las materias grasas experimentaron retrocesos significativos en las ventas mayoristas. En las licitaciones recientes del mecanismo Global Dairy Trade, la cotización de la manteca registró una disminución del 3.1% respecto del ciclo previo, acompañada por un retroceso del 1.4% en los valores de la grasa láctea anhidra. Esta tendencia confirma un reacomodo estructural en el mercado lácteo global, donde los compradores internacionales priorizan la adquisición de sólidos desnatados y fracciones nitrogenadas por encima de los lípidos tradicionales. Los operadores comerciales atribuyen este comportamiento a la creciente reformulación de alimentos funcionales y a una mayor cautela en los inventarios de las industrias galleteras y de confitería.
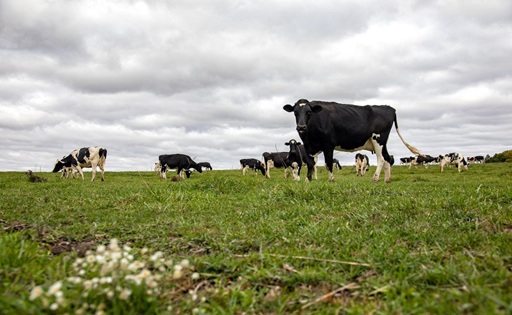
En el ámbito de la oferta primaria, las cuencas lecheras de los principales bloques exportadores mantuvieron un ritmo expansivo que presiona los balances de producto terminado. Durante el mes de julio, la remisión a plantas acumuló un incremento interanual del 11.4% en Uruguay, un avance del 3.2% en Argentina y un crecimiento del 2.2% en los hatos de Estados Unidos. Por su parte, la producción en la Unión Europea anotó una expansión del 2.0% al cierre del primer semestre, mientras Nueva Zelanda inició su zafra lechera con volúmenes sólidos favorecidos por condiciones iniciales de pastoreo. La única excepción de peso dentro de las grandes potencias correspondió a China, cuya extracción nacional retrocedió un 2.9% en julio debido a ajustes zootécnicos en establos intensivos. Este incremento coordinado en los principales exportadores occidentales genera un excedente de grasa butírica que satura las bodegas de almacenamiento en frío y dificulta la colocación ágil de mantequilla a precios elevados.
La dinámica del comercio exterior refleja transformaciones decisivas en el mapa de los flujos de consumo masivo y aprovisionamiento industrial. Las estadísticas de aduanas muestran que China contrajo sus importaciones generales de derivados lácteos en un 30.2%, desacelerando sus compras tanto de polvos como de componentes grasos debido a sus inventarios internos. A pesar del repliegue chino, donde las colocaciones de leche entera en polvo cayeron un 13%, los embarques globales de este producto lograron un incremento del 4% en volumen. Este repunte fue absorbido gracias al dinamismo de la demanda procedente de economías emergentes del sudeste asiático y de varios países de Centroamérica y el Caribe. Los procesadores internacionales han debido diversificar con rapidez sus carteras de clientes para compensar la menor participación del comprador asiático, colocando mayores volúmenes de derivados proteicos en mercados que demandan materias primas accesibles para la nutrición básica.
La estabilidad financiera de las plantas procesadoras enfrenta retos considerables asociados a la volatilidad climática y a la heterogeneidad en el costo de los insumos operativos. En regiones ganaderas estratégicas de Sudamérica y Norteamérica, la persistencia de sequías recurrentes, olas de calor y estrés hídrico comienza a encarecer la producción forrajera y la disponibilidad de ensilados. Si estos fenómenos climáticos terminan restringiendo la oferta agregada de leche cruda en los próximos meses, los precios internacionales de las proteínas podrían encontrar un soporte alcista adicional. Simultáneamente, las industrias transformadoras deben gestionar la depreciación de sus inventarios de grasa almacenada, cuyos costos de refrigeración continua y fletes marítimos han elevado el gasto de inmovilización de capital. Para mitigar esta compresión de márgenes brutos, los conglomerados lácteos aceleran sus inversiones en líneas de fraccionamiento por membranas para extraer sueros concentrados e hidrolizados proteicos con mayor valor añadido.
El desbalance entre el valor de las proteínas y las grasas impacta directamente en las tablas de liquidación y los esquemas de pago al productor lechero en corral. Las industrias pasteurizadoras y queseras ajustan sus bonificaciones para premiar a los establos que entregan leche cruda con elevadas concentraciones de caseína y proteína cruda, reduciendo el diferencial tradicional que se otorgaba a la grasa butírica. Esta señal comercial obliga a los ganaderos a modificar sus raciones nutricionales, incorporando fuentes de aminoácidos protegidos para optimizar la síntesis proteica en el rumen. La consolidación de contratos de proveeduría a largo plazo dependerá de la capacidad de los establos para alinear sus parámetros de ordeño con los requerimientos reales del mercado transformador. Hacia el cierre del ciclo, la fortaleza en el consumo de proteínas lácteas será el factor primordial que determine la rentabilidad de las cuencas productoras frente a la incertidumbre climática y comercial del sector.
Fuente: eDairy News
Ahora puedes leer las #noticias más importantes en los canales de #Whatsapp de #eDairyNews!!
🇲🇽 eDairy News MÉXICO: https://whatsapp.com/channel/0029VaLDr0G4SpkLXxDY3t2x