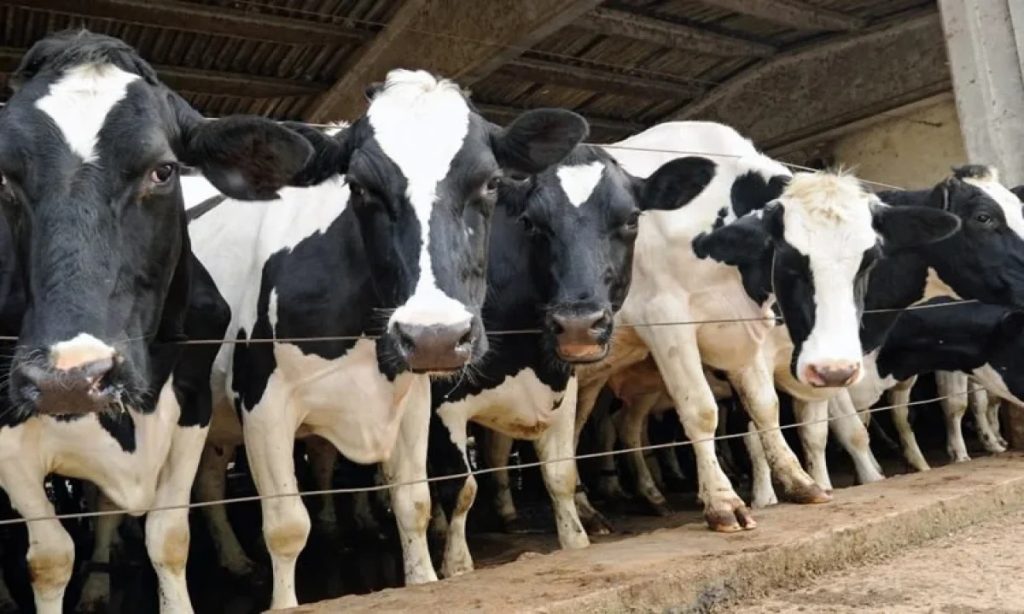
Un informe técnico de Fedeleche basado en el USDA reveló un panorama lácteo mundial con contrastes en Oceanía, Europa y Sudamérica.
El análisis de coyuntura elaborado por la Federación Nacional de Productores de Leche a partir de estadísticas del Departamento de Agricultura de los Estados Unidos documentó un comportamiento divergente en los mercados lecheros internacionales entre finales de septiembre y la primera quincena de octubre. El balance comercial muestra que, mientras la oferta agregada de leche líquida continúa en terreno positivo a escala global, la firmeza en el consumo de proteínas lácteas y la incertidumbre por variables climáticas ofrecen soporte a las cotizaciones mayoristas. En Oceanía, las estadísticas oficiales de Dairy Australia reflejaron una caída del 12% en el volumen de exportaciones durante julio y un retroceso acumulado del 7.6% en el bimestre julio-agosto. No obstante, el mercado australiano elevó sus compras externas de queso a 9,815 toneladas métricas, consolidando a Estados Unidos como su principal proveedor con un avance del 54%. En contraste, el arranque productivo de la zafra 2026/2027 en Nueva Zelanda se mantiene firme, aunque condicionado por los riesgos meteorológicos que plantea el fenómeno de El Niño sobre las pasturas.
En el continente europeo, la recolección en los establos enfrentó presiones biológicas y ambientales que contrajeron el flujo de entregas hacia las plantas procesadoras durante el segundo y tercer trimestre del año. Los informes de la Junta de Desarrollo de la Agricultura y la Horticultura del Reino Unido confirmaron caídas interanuales en el suministro primario derivadas del estrés calórico estival, el escaso desarrollo de los forrajes en pradera y el impacto sanitario de la enfermedad de la lengua azul en los rebaños. Un reflejo nítido de este retroceso productivo ocurrió en Irlanda, donde la producción mensual de leche en agosto se desplomó un 8.4% en comparación con el ciclo previo, acumulando una baja del 2.5% en los primeros ocho meses del año. Esta menor disponibilidad de fluido en los centros de acopio impulsó un repunte considerable en los precios de la leche en polvo entera y la leche en polvo descremada en las plazas comunitarias, consolidando la valorización de las fracciones deshidratadas. La necesidad de mantener la leche cruda a cuatro grados centígrados en los tanques térmicos a pie de corral resultó crítica para evitar mermas adicionales en la calidad bacteriológica de los hatos europeos.
Por su parte, las cuencas lecheras de Sudamérica atraviesan una fase estacional caracterizada por menores niveles de extracción en corral, factor que combinado con una demanda interna sostenida ha ejercido presión al alza sobre las cotizaciones regionales. Diversos operadores comerciales señalaron que, si bien la producción acumulada durante 2026 mantiene variaciones positivas frente al año previo, el ritmo de crecimiento se ha desacelerado sustancialmente respecto a las tasas interanuales registradas en 2025. Las condiciones agroclimáticas heterogéneas inciden de manera dispar en la calidad y volumen de biomasa forrajera disponible en pastoreo entre el Cono Sur y las zonas tropicales. En lo relativo a las grasas lácteas, los precios mayoristas de la crema se mantuvieron estables en los mercados sudamericanos debido a que los volúmenes de grasa butírica disponibles lograron satisfacer con equilibrio los requerimientos de la industria mantequera y de confitería. La estabilidad en los componentes lipídicos contrasta con la creciente tensión sobre los sólidos proteicos necesarios para el procesamiento de derivados frescos.
La disparidad en las curvas de oferta de las grandes cuencas exportadoras incide directamente sobre la balanza comercial de los países importadores netos de lácteos, entre los cuales México ocupa una posición determinante. Al encarecerse la leche en polvo descremada en Europa y moderarse los excedentes en Oceanía, las plantas transformadoras y los esquemas de abasto institucional en territorio nacional dependen de manera prioritaria de los embarques procedentes de Estados Unidos para compensar los déficits de captación interna. Esta dependencia de ingredientes deshidratados importados suele trasladar presiones a los mercados locales, donde la proliferación de sucedáneos elaborados con sueros y grasas vegetales compite deslealmente contra la leche genuina de vaca en los canales minoristas. Para los ganaderos mexicanos, la firmeza de los valores internacionales de los polvos proteicos representa una oportunidad para defender la cotización de la leche fluida nacional y demandar un cumplimiento estricto del precio de garantía de 11.50 pesos por litro en los centros de acopio institucionales.
La estructura financiera de las explotaciones lecheras a nivel global sigue supeditada al comportamiento de los costos forrajeros, la disponibilidad hídrica y la estabilidad de las líneas de crédito en el sector rural. Las alzas circunstanciales en el precio de la leche al productor no siempre logran compensar el encarecimiento acumulado en insumos nutricionales como los ensilados de maíz, concentrados proteicos y fertilizantes nitrogenados. Hacia el cierre del último trimestre de 2026, la evolución del clima en el hemisferio sur y el control de patógenos en Europa marcarán el rumbo de los balances comerciales entre importadores y exportadores. La formalización de contratos a mediano plazo y la bonificación por sólidos totales en tanque de frío serán herramientas indispensables para brindar estabilidad económica a los establos. El análisis del comportamiento en los tres bloques productivos confirma que la competitividad del sector lácteo descansa en la resiliencia zootécnica de los hatos y en la integración eficiente de toda la cadena de valor internacional.
Fuente: Diario Lechero
Ahora puedes leer las #noticias más importantes en los canales de #Whatsapp de #eDairyNews!!
🇲🇽 eDairy News MÉXICO: https://whatsapp.com/channel/0029VaLDr0G4SpkLXxDY3t2x